BLING - Compte & Avances

- 7.43K Avis
- 4,1
- Téléchargements
- 1 000 000+
 Analyse par Mobxio
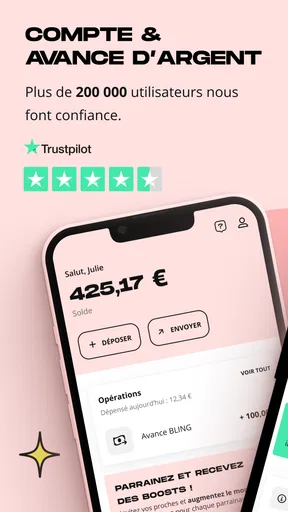
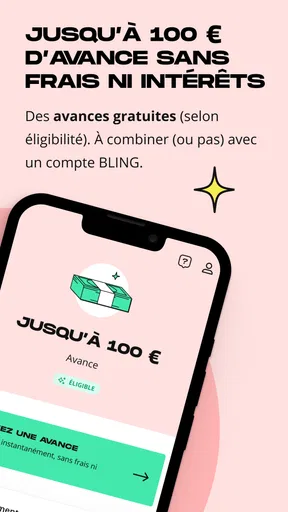
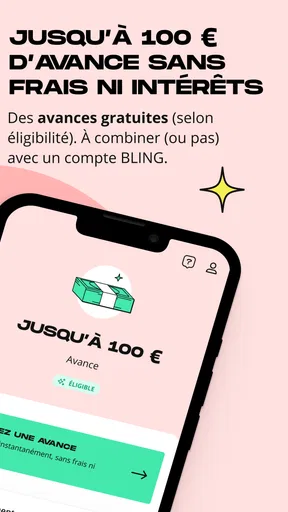
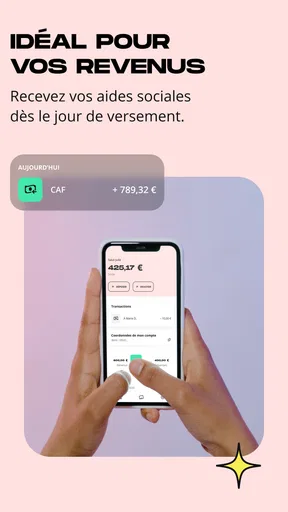
Quand une dépense imprévue arrive entre deux rentrées d’argent, le problème n’est pas toujours le montant, mais le délai. C’est dans ce cas précis que j’ai trouvé BLING - Compte & Avances intéressant : l’application de finance personnelle cherche à simplifier l’accès à un compte et peut proposer une avance allant jusqu’à 100 euros, sans frais ni intérêts, si l’utilisateur est éligible. Je la vois davantage comme un outil de transition pour une situation ponctuelle que comme une solution complète pour gérer tout son budget.
Développée par BLING app, elle est gratuite et accessible aux utilisateurs d’Android à partir de la version 7.0. La fiche de l’application affiche une moyenne de 4,0 sur 5, avec environ 26 000 évaluations et plus d’un million d’installations. Ces chiffres montrent qu’elle a déjà trouvé son public, mais ils ne remplacent pas une vraie question : est-ce que son fonctionnement correspond à votre manière de gérer l’argent ? Après l’avoir examinée comme un parcours complet, de la première ouverture jusqu’au remboursement, voici ce que j’en retiens.
De la difficulté initiale à l’utilisation concrète
Dans cette section, je passe de la promesse générale à des décisions concrètes : comment vérifier qu’une avance répond à un besoin temporaire, puis comment intégrer son remboursement au budget du mois. Le point utile, à mes yeux, est de traiter dès le départ la somme comme un mouvement à venir plutôt que comme de l’argent disponible en plus.
Un besoin ponctuel plutôt qu’une banque principale
Le scénario le plus naturel commence avec une trésorerie serrée. Une facture arrive avant le salaire, un transport doit être payé rapidement ou une petite dépense essentielle ne peut pas attendre. Dans cette situation, on cherche souvent une solution plus directe qu’un découvert bancaire ou qu’un crédit classique. BLING se positionne précisément sur ce moment de tension.
Je conseille toutefois de partir avec une attente réaliste. L’application n’est pas à considérer comme un revenu supplémentaire, ni comme une méthode pour financer régulièrement un train de vie supérieur à ses moyens. L’avance peut dépanner, mais elle devra ensuite être remboursée. Le bon réflexe consiste donc à vérifier que la prochaine rentrée d’argent couvrira à la fois les dépenses habituelles et le montant récupéré.
Son intérêt est plus évident pour quelqu’un qui dispose d’un revenu attendu, mais qui subit un décalage de quelques jours. Elle est moins adaptée à une personne dont le budget est déjà déficitaire chaque mois. Dans ce second cas, une discussion avec sa banque, un accompagnement budgétaire ou une réduction des dépenses récurrentes sera généralement plus durable qu’une succession d’avances.
La première prise en main
À l’ouverture, je recommande de ne pas chercher immédiatement le bouton d’avance. Il vaut mieux commencer par comprendre le rôle du compte, les étapes demandées et les conditions qui déterminent l’éligibilité. Une application financière mérite quelques minutes de lecture, surtout lorsqu’elle touche aux mouvements d’argent et au calendrier de remboursement.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
Le parcours paraît conçu pour rester accessible, ce qui correspond à son positionnement grand public et à sa classification PEGI 3. Cela ne veut pas dire qu’il faut avancer machinalement. Avant de valider, je vérifierais soigneusement les informations personnelles, les coordonnées du compte et les indications relatives à l’avance proposée. Une erreur de saisie dans ce type de parcours peut créer davantage de friction que la dépense initiale.
La version actuelle est la 5.10.0. Pour l’utilisateur, ce détail compte surtout au moment de l’installation ou d’une mise à jour : il faut conserver un téléphone compatible et utiliser une version officielle de l’application. Je ne conseille pas de télécharger un fichier provenant d’une source inconnue pour contourner une incompatibilité, car un service financier demande une prudence particulière.
Le chemin étape par étape
Une fois le compte configuré, le parcours logique se divise en plusieurs décisions simples. D’abord, je regarde si l’application répond à mon besoin immédiat. Ensuite, je consulte l’offre disponible dans mon cas, puis je lis les conditions avant d’accepter. Enfin, je vérifie le calendrier et le montant qui devront être récupérés plus tard.
Cette méthode évite une erreur fréquente : confondre le montant affiché avec un budget réellement disponible. Une avance ne doit pas être intégrée à ses revenus habituels. Pour garder une vision claire, je noterais la somme dans mon budget du mois comme une entrée temporaire, avec une sortie correspondante à la date prévue. Ce petit geste permet de voir immédiatement si l’opération résout un décalage ou repousse simplement la difficulté.
Le plafond annoncé peut atteindre 100 euros, mais l’expression importante est « si éligible ». Il ne faut donc pas installer l’application en supposant que cette somme sera automatiquement accessible. L’éligibilité et le montant proposé dépendent du parcours de chaque utilisateur. La bonne approche consiste à considérer l’avance comme une possibilité à vérifier, jamais comme une promesse personnelle.
Un exemple du quotidien
Imaginons que je doive régler une dépense nécessaire alors que mon salaire arrive quelques jours plus tard. Je commence par calculer le montant exact dont j’ai besoin, sans arrondir vers le haut par confort. Je consulte ensuite BLING, je vérifie l’éligibilité et je compare la date de récupération avec mon prochain revenu.
Si l’avance couvre juste le besoin et que le remboursement laisse assez d’argent pour le loyer, les courses et les prélèvements, le service peut être cohérent. Dans le cas contraire, je préférerais attendre, négocier un délai avec le créancier ou utiliser une épargne disponible. Le point essentiel est de ne pas transformer une avance pratique en automatisme mensuel.
Après l’opération, je garderais une trace de la somme et de la date dans mon application bancaire ou dans une note personnelle. Ce suivi est utile parce que le compte BLING et le compte bancaire habituel peuvent devenir deux endroits distincts à surveiller. La simplicité du premier parcours ne dispense pas de contrôler le résultat sur le compte qui recevra ou supportera réellement le mouvement.
Les passages entre l’application et la vie réelle
Le fonctionnement ne s’arrête pas à l’écran de confirmation. Il y a plusieurs passages importants : les informations saisies dans BLING, la vérification de l’éligibilité, la mise à disposition éventuelle de l’avance, puis la récupération ultérieure. À chacun de ces moments, je garderais les notifications et les confirmations utiles, afin de pouvoir reconstituer le parcours en cas de question.
Le principal risque de friction vient du décalage entre ce que l’on pense avoir validé et ce qui se passe effectivement sur son compte bancaire. Une avance acceptée n’est utile que si elle arrive au bon moment et si le remboursement intervient selon un calendrier que l’on peut assumer. Je conseille donc de ne pas engager une dépense urgente avant d’avoir vérifié que les fonds sont bien disponibles.
Autre point pratique : si vous partagez certaines dépenses avec un proche, expliquez clairement que l’argent disponible est temporaire. Une somme supplémentaire sur le compte peut donner l’impression que le budget est plus confortable qu’il ne l’est vraiment. Le meilleur usage de BLING reste individuel et planifié, avec une séparation nette entre l’argent destiné à la dépense et celui qui devra repartir.
Ce que l’absence de frais change vraiment
L’avance est présentée sans frais ni intérêts lorsqu’elle est accordée dans les conditions prévues. C’est un avantage important par rapport à certaines solutions de crédit qui ajoutent un coût au montant emprunté. Dans un besoin très court et bien maîtrisé, cette différence peut rendre le choix plus lisible.
Mais « sans frais » ne signifie pas « sans conséquence ». Le remboursement reste une obligation à anticiper, et l’utilisateur doit prendre connaissance des modalités affichées dans l’application avant de confirmer. Je regarderais notamment le montant exact récupéré, la date concernée et les éventuelles actions nécessaires de mon côté. La gratuité réduit le coût financier, pas le besoin de discipline.
Cette nuance distingue BLING d’une simple réserve d’argent personnelle. Avec une épargne, je garde le contrôle du calendrier et je ne crée pas de sortie future obligatoire. Avec une avance, j’obtiens une souplesse immédiate, mais je dois accepter un mouvement ultérieur. Pour une urgence isolée, la souplesse peut l’emporter ; pour une difficulté répétée, l’épargne ou une révision du budget reste préférable.
Comparaison avec les solutions habituelles
Par rapport à un découvert bancaire, l’approche de BLING peut sembler plus ciblée et plus transparente lorsque l’utilisateur connaît le montant et le moment du besoin. Un découvert, lui, s’inscrit directement dans le compte courant habituel et peut être tentant à utiliser sans suivi précis. Toutefois, la banque reste souvent plus pratique pour centraliser les prélèvements, le salaire et l’ensemble des opérations quotidiennes.
Face à un crédit renouvelable, l’avance proposée par BLING paraît mieux adaptée à une petite dépense ponctuelle, surtout lorsqu’elle est sans frais ni intérêts pour une personne éligible. En revanche, un crédit plus structuré peut convenir à un projet plus important, à condition d’en comprendre le coût total. Je déconseille de comparer uniquement la vitesse d’obtention : le montant, la durée et les conséquences sur le budget comptent davantage.
Enfin, une application de suivi budgétaire classique répond à un autre besoin. Elle aide à observer les dépenses et à préparer les mois suivants, mais ne fournit pas nécessairement de liquidité immédiate. BLING peut donc compléter ce type d’outil, pas forcément le remplacer. Pour moi, la combinaison la plus saine est de suivre ses dépenses ailleurs si nécessaire, puis de n’utiliser l’avance qu’après avoir vérifié que le problème est réellement temporaire.
Les limites qui peuvent interrompre le parcours
Le premier point de blocage est l’éligibilité. Le plafond annoncé ne garantit pas que chaque utilisateur pourra obtenir une avance, ni que le montant maximal sera proposé. Il faut accepter cette incertitude avant de compter sur le service pour une dépense urgente. Si l’échéance est impérative, je préparerais toujours une solution de secours.
Le deuxième est psychologique : l’accès simplifié peut donner envie de demander une avance pour une dépense non essentielle. Une commande, une sortie ou un achat reportable ne justifie pas forcément de créer une sortie future. J’utiliserais l’application pour absorber un décalage concret, pas pour rendre invisible une habitude de consommation.
Le troisième concerne le suivi. Même si l’interface est simple, l’utilisateur doit surveiller son compte et son budget après l’opération. Une notification ignorée, un calendrier mal compris ou un solde surestimé peut provoquer une nouvelle tension. Pour éviter cela, je placerais un rappel personnel quelques jours avant le remboursement et je conserverais le montant nécessaire sur le compte concerné.
Il faut aussi savoir quand ne pas choisir BLING. Si vous avez besoin d’une somme supérieure au plafond annoncé, d’un financement étalé sur une longue période ou d’un accompagnement complet pour sortir d’un endettement, ce n’est pas le bon outil. Dans ces situations, une banque, un conseiller budgétaire ou une solution de financement explicitement adaptée sera plus pertinente.
À qui l’application convient le mieux
Je la recommanderais à une personne qui veut gérer un besoin ponctuel, qui dispose d’une rentrée d’argent identifiable et qui accepte de contrôler précisément le remboursement. Elle peut aussi intéresser quelqu’un qui préfère séparer certaines opérations d’un compte bancaire traditionnel, à condition de comprendre les passages entre les deux environnements.
Je serais plus réservé pour un utilisateur qui cherche une banque complète pour toutes ses opérations, ou pour quelqu’un qui a déjà du mal à suivre ses prélèvements. La gratuité et la rapidité potentielle ne compensent pas une mauvaise visibilité sur son budget. Dans ce cas, un outil de gestion financière plus global ou un accompagnement humain apporterait davantage de sécurité.
Le nombre d’installations, supérieur à un million, et les milliers d’avis donnent une indication sur sa diffusion, mais mon jugement dépend surtout de l’usage. BLING est convaincante lorsqu’elle reste un pont court entre une dépense et une rentrée d’argent. Elle devient moins rassurante lorsqu’on lui demande de résoudre un déséquilibre permanent.
Mon bilan après le parcours complet
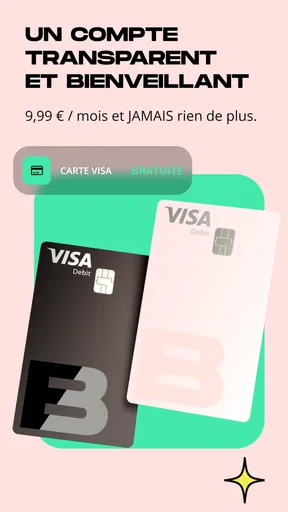
Ce que j’apprécie le plus est la clarté de l’idée : proposer un compte et une avance potentielle dans un contexte où quelques jours peuvent faire la différence. L’absence de frais ni d’intérêts pour l’avance, lorsque l’utilisateur est éligible, rend le calcul plus simple que celui de nombreuses alternatives. Le service peut réellement dépanner si l’on connaît son besoin et sa capacité de remboursement.
Ce qui me retient est le risque de confondre accessibilité et disponibilité automatique. L’utilisateur doit vérifier son éligibilité, lire les conditions, attendre la confirmation effective et suivre la récupération de la somme. Ce sont des étapes raisonnables, mais elles deviennent importantes dès que l’on utilise l’application sous pression.
En résumé, je considère BLING comme un outil de trésorerie ponctuel, pas comme une solution miracle ni comme un remplacement universel de la banque. Si vous avez une dépense précise, une rentrée prochaine et un budget suffisamment stable, elle mérite d’être étudiée. Si vos fins de mois sont constamment difficiles, je choisirais plutôt une solution qui traite la cause du problème. C’est cette distinction qui permet de profiter de l’application sans laisser une aide temporaire devenir une nouvelle contrainte.
FAQ sur BLING - Compte & Avances
Qu’est-ce que BLING - Compte & Avances et à quoi sert cette application ?
BLING - Compte & Avances est une application financière conçue pour aider les utilisateurs à gérer certaines dépenses du quotidien et à demander une avance d’argent selon leur situation. Elle propose généralement une expérience entièrement mobile, avec inscription, vérification d’identité et suivi des opérations depuis l’application. Avant de l’utiliser, il est important de consulter les conditions d’éligibilité, les frais éventuels et les modalités de remboursement affichés lors de la demande.
Qui peut utiliser BLING - Compte & Avances et quelles sont les conditions d’inscription ?
L’accès à BLING dépend de plusieurs critères, notamment l’âge minimum, le pays de résidence, la situation du compte bancaire et les informations personnelles fournies. L’inscription peut nécessiter une adresse e-mail, un numéro de téléphone, des justificatifs d’identité ainsi que la connexion d’un compte bancaire compatible. L’acceptation n’est donc pas automatique : elle dépend de la vérification des données et des critères appliqués par le service.
Les avances proposées par BLING sont-elles gratuites ou y a-t-il des frais ?
Les avances peuvent être soumises à des frais, selon le montant demandé, le délai de réception choisi et les services supplémentaires sélectionnés. Certaines fonctionnalités peuvent aussi fonctionner avec un abonnement ou une tarification spécifique. Il est essentiel de lire attentivement le récapitulatif présenté avant de confirmer une opération, car le coût total, la date de remboursement et les éventuelles pénalités doivent être clairement compris à l’avance.
Comment fonctionne le remboursement d’une avance obtenue avec BLING ?
Le remboursement dépend des conditions acceptées au moment de la demande. Il peut être effectué automatiquement depuis le compte bancaire associé à la date prévue, ou selon une autre méthode indiquée dans l’application. Pour éviter les difficultés, vérifiez que le compte dispose des fonds nécessaires et consultez régulièrement l’échéancier. En cas de problème, il est préférable de contacter rapidement l’assistance plutôt que d’attendre un prélèvement rejeté.
BLING - Compte & Avances est-elle sûre pour gérer mes données personnelles et bancaires ?
Comme toute application financière, BLING demande des informations sensibles afin de vérifier l’identité de l’utilisateur et de traiter les opérations. Avant le téléchargement, contrôlez que l’application provient bien de l’éditeur officiel et lisez sa politique de confidentialité. Utilisez un mot de passe unique, activez les protections disponibles sur votre téléphone et évitez de communiquer vos identifiants. La sécurité dépend également de vos habitudes et de la protection de votre appareil.
Les points forts de BLING - Compte & Avances
Points à garder à l’esprit concernant BLING - Compte & Avances